10 Jahre 4,00 % · 21.09.2026 Anfrage starten
Anschlussfinanzierung · Halle (Saale), Leipzig, Saalekreis

Ihre Zinsbindung läuft aus. Was bieten andere Banken für Ihre Anschlussfinanzierung?

Ihre Hausbank zeigt Ihnen nur ihr eigenes Angebot – meist erst drei Monate vor Ablauf. Der Vergleich über 500 Bankpartner zeigt Ihnen in wenigen Minuten, wo Sie stehen. Danach erhalten Sie eine konkrete Einschätzung, kein Verkaufsgespräch.

Bankenvergleich starten Unverbindlich, kostenfrei, ohne Wirkung auf den SCHUFA-Score. Etwa fünf Minuten.

Lieber erst reden? Rückruf anfordern – binnen eines Werktages – oder direkt 0345 69497866.

Erlaubnis nach § 34i GewO über 500 Bankpartner Antwort in einem Werktag
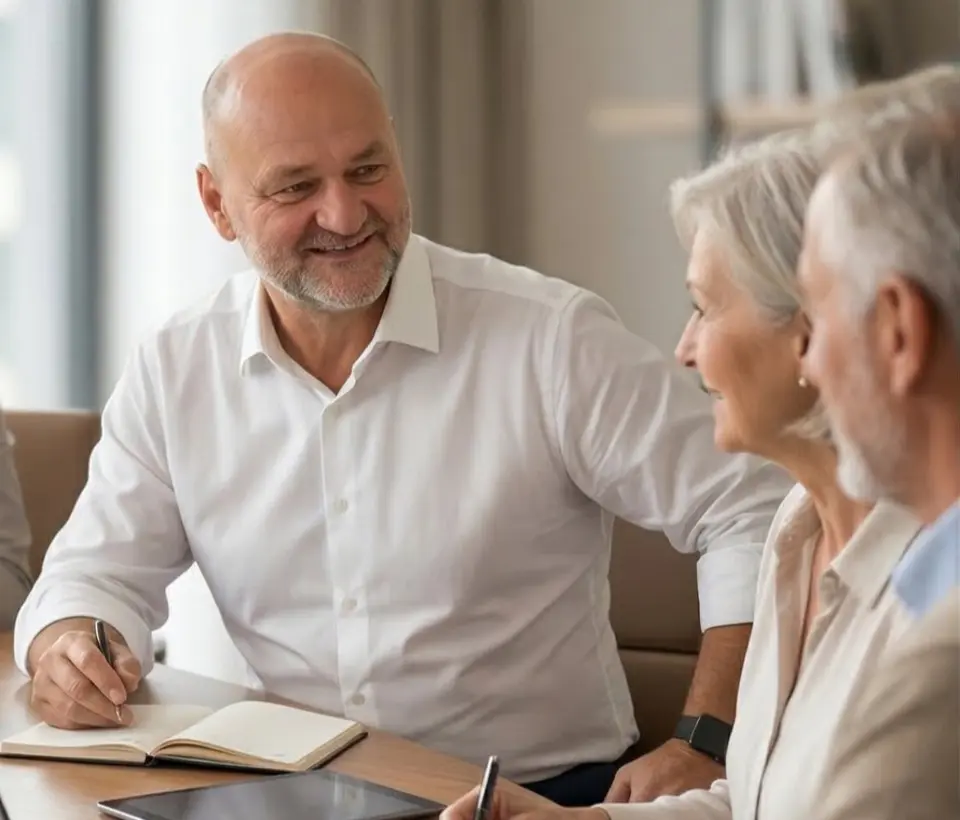
Steffen Batat im Beratungsgespräch mit einem Ehepaar am Tisch

„Vergleichen Sie unverbindlich und kostenfrei, was andere Banken Ihnen bieten können. Ihre Hausbank tut das nicht.“

Steffen Batat Immobiliardarlehensvermittler nach § 34i Abs. 1 GewO, Geprüfter Immobilienfachwirt (IHK) sowie Mediator
Wo stehen Sie gerade?

Drei Situationen, die uns am häufigsten begegnen. Wählen Sie Ihre – dann wissen Sie in zwei Minuten, was zu tun ist.

Meine Zinsbindung endet 2027 bis 2031

Sie haben zu unter zwei Prozent abgeschlossen und ahnen, dass es teurer wird. Die Jahrgangsseiten zeigen Ihnen, wie viel – und ob ein Forward-Darlehen den heutigen Zins für Sie festhält.

Meine Bank will nicht verlängern

In drei von vier Fällen liegt es am Objekt, nicht an Ihnen. Andere Banken rechnen anders – und ein Immobiliensachverständiger sieht vorher, woran es hängt.

Ich habe ein Angebot – ist das gut?

Halten Sie es gegen den Markt – ohne Wirkung auf Ihren SCHUFA-Score. Oft reicht der Vergleich, um bei der eigenen Bank nachzuverhandeln.

Lieber erst selbst rechnen?

Was wird aus Ihrer Rate?

Sechs Regler, dreißig Sekunden. Der Anschlussrechner zeigt Ihnen die neue Monatsrate, den Zinssprung und was ein Forward-Darlehen heute kostet. Nichts wird gespeichert – und die Zahlen nehmen Sie direkt in den Bankenvergleich mit.

Beispiel: 234.000 € Restschuld, bisher 1,60 %, neu 4,00 % – die Rate steigt von 702 € auf 1.170 €.

Was wird aus Ihrer Rate?

nichts wird gespeichert

Neue Monatsrate zu 4,00 %

1.170,00 €
▲ 468,00 € mehr im Monat
bisherige Rate zu 1,60 %702,00 €
Zinskosten der nächsten 10 Jahre82.973 €
Restschuld danach176.573 €
Schuldenfrei nach27,6 Jahre
Forward-Aufschlag, 31 Monate Vorlauf0,62 %-Punkte
heute gesicherter Zins4,62 %
Rate mit Forward-Darlehen1.290,90 €
Tilgungsplan Jahr für Jahr anzeigen
JahrZinsenTilgungRestschuld
19.273 €4.767 €229.233 €
29.079 €4.961 €224.272 €
38.877 €5.163 €219.109 €
48.667 €5.373 €213.736 €
58.448 €5.592 €208.143 €
68.220 €5.820 €202.323 €
77.983 €6.057 €196.266 €
87.736 €6.304 €189.962 €
97.479 €6.561 €183.401 €
107.212 €6.828 €176.573 €
116.934 €7.106 €169.466 €
126.644 €7.396 €162.070 €
136.343 €7.697 €154.373 €
146.029 €8.011 €146.362 €
155.703 €8.337 €138.025 €
165.363 €8.677 €129.348 €
175.010 €9.030 €120.317 €
184.642 €9.398 €110.919 €
194.259 €9.781 €101.138 €
203.860 €10.180 €90.958 €
213.445 €10.595 €80.363 €
223.014 €11.026 €69.337 €
232.565 €11.475 €57.862 €
242.097 €11.943 €45.919 €
251.611 €12.429 €33.489 €
261.104 €12.936 €20.554 €
27577 €13.463 €7.091 €
2885 €7.091 €0 €
Ende Zinsbindung

— Restschuld   — getilgt   — Zinsen kumuliert

Unverbindliche Marktindikation, kein bindendes Darlehensangebot und keine Finanzberatung im Einzelfall. Stand: 21.09.2026.

Anfrage starten Diese Zahlen besprechen

Der Zinssprung in Zahlen

Die Welle kommt gestaffelt: Wer 2017 abgeschlossen hat, ist 2027 dran. Die Jahrgänge 2020 und 2021 lagen unter einem Prozent — ihr Sprung kommt 2030 und 2031, und er ist der größte.

Mehrbelastung pro Monat beim Wechsel auf 4,00 % — bei unveränderter Anfangstilgung von 2 Prozent
Restschuldvon 0,9 %von 1,3 %von 1,6 %von 1,8 %
150.000 €+ 388 €+ 338 €+ 300 €+ 275 €
200.000 €+ 517 €+ 450 €+ 400 €+ 367 €
250.000 €+ 646 €+ 563 €+ 500 €+ 458 €
300.000 €+ 775 €+ 675 €+ 600 €+ 550 €

Rechenweg: Restschuld × Zinsdifferenz ÷ 12. Neuzins 4,00 % = Top-Kondition für 10 Jahre Sollzinsbindung, Stand 21.09.2026, Quelle Dr. Klein Zinsentwicklung — Topzins-Tabelle je Sollzinsbindung auf drklein.de/aktuelle-bauzinsen.html. Die Spalten sind mögliche Altzinsen, keine Jahrgangswerte — was in einem bestimmten Jahr tatsächlich abgeschlossen wurde, steht in der Jahrgangstabelle. Die Rate ändert sich zusätzlich, wenn die Anfangstilgung angepasst wird.

Was auf Ihren Jahrgang zukommt, steht auf der jeweiligen Seite — mit eigenen Zahlen und der Frage, ob sich ein Forward-Darlehen jetzt schon lohnt: Ablauf 2027, 2028, 2029, 2030 oder 2031.

Drei Wege aus einer auslaufenden Zinsbindung

Welcher der günstigste ist, entscheidet sich an Ihrer Restschuld und am Datum — nicht am Angebot Ihrer Hausbank.

Prolongation

Die Verlängerung bei derselben Bank ist bequem, aber selten die günstigste Variante — weil kein Wettbewerb sichtbar ist. Das Angebot der Hausbank ist erst dann gut, wenn es einen Marktvergleich bestanden hat.

Umschuldung

Sie wechseln zum regulären Ablauf der Bindung. Eine Vorfälligkeitsentschädigung fällt dabei nicht an; es bleiben Grundbuchgebühren im niedrigen dreistelligen Bereich, die viele Banken übernehmen.

Forward-Darlehen

Bis zu fünf Jahre im Voraus. Der Aufschlag liegt typischerweise zwischen 0,01 und 0,03 Prozentpunkten je Monat Vorlaufzeit. Das ist eine Versicherung gegen steigende Zinsen, keine Zinswette.

Wenn es nicht nach Plan läuft

Eine abgelehnte Anschlussfinanzierung hat meist einen von vier Gründen — und drei davon sind Bewertungsfragen, keine Bonitätsfragen. Das ist die Stelle, an der ein Sachverständiger anders auf die Zahlen schaut als ein Vergleichsportal.

Die Bank verlängert nicht

Die vier Gründe im Überblick — und welcher Weg zu welchem gehört.

Anschluss im Alter

Es gibt kein gesetzliches Höchstalter. Was Banken tatsächlich rechnen.

Unsaniertes Haus

Der energetische Zustand wirkt über den Beleihungswert auf den Zins.

Restschuld über dem Wert

Warum der Bankwechsel hier ausnahmsweise der falsche Reflex ist.

Miterben auszahlen

Meist ohne Grunderwerbsteuer — und finanziert wird nur die Auszahlung.

Haus nach der Trennung

Ausziehen befreit nicht aus dem Darlehen. Was die Bank für die Entlassung verlangt.

Vor dem Gebot brauchen Sie außerdem oft eine Finanzierungsbestätigung, und wer den heutigen Zins für später sichern will, findet die Bedingungen beim Forward-Darlehen.

So läuft es ab

Drei Schritte, keine Vorleistung. Zwischen Rückruf und Zusage vergehen bei vollständigen Unterlagen meist ein bis zwei Wochen — die Zinsbindung darf ruhig noch Jahre laufen.

  1. 1

    Rückruf oder Anfrage

    Telefonnummer genügt. Im Gespräch: Restschuld, Ablauf, Sollzins, Objekt. Für die Vorprüfung reichen Näherungswerte, Antwort in einem Werktag.

  2. 2

    Vergleich über über 500 Bankpartner

    Konditionen der angebundenen Banken nebeneinander — Effektivzins, Rate, Restschuld am Bindungsende. Eine Konditionsanfrage ohne Score-Wirkung. Das Angebot Ihrer Hausbank ist die Messlatte.

  3. 3

    Antrag und Zusage

    Unterlagen digital, Antrag an die gewählte Bank, Status über uns. Für Sie entsteht kein Entgelt; die Vergütung zahlt die finanzierende Bank — offengelegt in der Erstinformation.

Steffen Batat, Immobilienfachwirt (IHK)

Wer hier vermittelt

Steffen Batat

Immobiliardarlehensvermittler nach § 34i Abs. 1 GewO, Geprüfter Immobilienfachwirt (IHK) sowie Mediator. Seit über fünfzehn Jahren im Immobilienmarkt zwischen Halle (Saale) und Leipzig — und Geschäftsführer der Wohntraum Immobilien GmbH, die die Erlaubnis nach § 34i GewO hält.

Der Unterschied zum Vergleichsportal: Eine Bank finanziert nicht den Kaufpreis, sondern den Beleihungswert. Wer Objekte bewertet, sieht vor dem Antrag, wie die Bank rechnen wird — und warum drei von vier Ablehnungen Bewertungsfragen sind, keine Bonitätsfragen. Mehr zur Person.

Bewertungen unserer Kunden als Immobilienmakler bei Google (Google-Unternehmensprofil Wohntraum Immobilien, derselbe Anbieter).

Telefon 0345 69497866 · mobil +49 160 4141071 · Rückruf anfordern

Aktuelle Konditionen

Top-Konditionen für erstrangige Finanzierungen. Ihr persönlicher Zins hängt von Bonität, Objekt und Beleihungsauslauf ab und kann deutlich abweichen.

Top-Konditionen nach Zinsbindung · Stand 21.09.2026
ZinsbindungSollzins p. a.EffektivzinsTrend
5 Jahre4,16 % 4,29 %steigend
10 Jahre4,00 % 4,10 %seitwärts
15 Jahre4,15 % 4,25 %seitwärts
20 Jahre4,24 % 4,34 %seitwärts
30 Jahre4,42 % 4,53 %seitwärts

Repräsentatives Beispiel für die 10-jährige Zinsbindung (§ 17 Abs. 4 PAngV): Anbieter HypoFlexx, eine Marke der Wohntraum Immobilien GmbH, Bahnhofstraße 35A, 06184 Kabelsketal OT Zwintschöna. Nettodarlehensbetrag 300.000 €, gebundener Sollzins 3,71 % p. a. für die gesamte Laufzeit der Zinsbindung, effektiver Jahreszins 3,78 %, Anfangstilgung 2,00 %, Zinsbindung 10 Jahre, 120 Raten à 1.427,50 €, Restschuld nach Ablauf der Zinsbindung 227.490 €, zu zahlender Gesamtbetrag im Bindungszeitraum 398.790 €. Das Darlehen wird durch ein Grundpfandrecht am finanzierten Objekt gesichert. Repräsentatives Beispiel nach § 17 Abs. 4 PAngV: Zwei Drittel der auf diese Werbung hin zustande kommenden Verträge erhalten diesen oder einen niedrigeren effektiven Jahreszins. Beleihung bis 80 Prozent des Beleihungswerts, einwandfreie Bonität, Objekt in Sachsen-Anhalt.
Die übrigen Zeilen der Tabelle nennen die Top-Konditionen weiterer Zinsbindungen; für sie gelten dieselben Voraussetzungen, das Beispiel bildet die 10-jährige Bindung ab.
Quelle der Konditionen: Dr. Klein Zinsentwicklung — Topzins-Tabelle je Sollzinsbindung auf drklein.de/aktuelle-bauzinsen.html, Stand 21.09.2026. Unverbindliche Marktindikation, kein bindendes Darlehensangebot und keine auf Ihre persönliche Lage bezogene Empfehlung.

Stand des Beispiels: 17.08.2026. Wird quartalsweise neu belegt.

Häufige Fragen

Wann sollte ich mich um die Anschlussfinanzierung kümmern?

Spätestens zwölf Monate vor Ablauf der Zinsbindung, bei einem Forward-Darlehen bis zu fünf Jahre vorher. Die Hausbank meldet sich meist erst drei Monate vor Ablauf — dann bleibt für einen Vergleich kaum Zeit.

Kostet die Vermittlung etwas?

Nein. Für den Darlehensnehmer entsteht kein Entgelt; die Vergütung zahlt die finanzierende Bank. Die Berechnungsmethode wird vor Vertragsschluss in der Erstinformation offengelegt.

Wirkt sich die Anfrage auf meinen SCHUFA-Score aus?

Nein. Eine Konditionsanfrage wird als „Anfrage Kreditkondition" vermerkt, ist für Dritte nicht sichtbar und hat keine Score-Wirkung. Erst der Kreditantrag bei einer konkreten Bank ist ein Eintrag mit Wirkung.

Muss ich die Bank wechseln?

Nein. Der Vergleich zeigt, ob das Angebot der Hausbank hält. Oft reicht es, dieses Angebot mit dem Marktvergleich in der Hand nachzuverhandeln. Ein Wechsel lohnt sich ab etwa 0,2 Prozentpunkten Unterschied, weil Grundbuchgebühren im niedrigen dreistelligen Bereich anfallen.

Was ist, wenn meine Bank nicht verlängert?

Dann liegt es in drei von vier Fällen an einer Bewertungsfrage — Objektzustand, energetischer Standard, gestiegener Beleihungsauslauf — nicht an der Bonität. Andere Banken rechnen anders; welcher Weg zu welchem Grund gehört, steht im Ratgeber „Die Bank verlängert nicht".

Welche Unterlagen brauche ich?

Für das Erstgespräch nur den letzten Jahreskontoauszug des Darlehens. Für den Antrag später: Einkommensnachweise der letzten drei Monate, Grundbuchauszug, Objektunterlagen und den bestehenden Darlehensvertrag. Alles wird digital hochgeladen und nur an die Bank weitergegeben, bei der der Antrag gestellt wird.

Finanzierungsanfrage starten

Unterlagen beisammen, Entscheidung getroffen. Etwa 15 Minuten — danach liegt Ihr Vorgang direkt im System, und wir reichen bei den passenden Banken ein.

  • über 500 Bankpartner
  • keine doppelte Dateneingabe
  • jederzeit unterbrechbar
Anfrage starten

Erst sprechen

Sie wollen zuerst Fragen klären oder haben unterwegs keine Zeit für die vollständige Anfrage. Sieben Felder, etwa 30 Sekunden.

  • Rückmeldung binnen eines Werktages
  • Konditionsanfrage ohne Wirkung auf Ihren SCHUFA-Score
  • auch dann, wenn Ihre Bank bereits abgelehnt hat
Rückruf anfordern